El superintendente del Servicio Nacional Integrado de Administración Aduanera y Tributaria (Seniat), Román Maniglia, anunció el desarrollo de una reforma tributaria estructural que abarca el Código Orgánico Tributario (COT), el Impuesto sobre la Renta (ISLR) y el Impuesto al Valor Agregado (IVA). Detalló que el organismo elabora la propuesta a través de mesas técnicas que incorporan requerimientos y planteamientos de las distintas cámaras empresariales del país.
Señaló -durante su participación en la 82 Asamblea Anual de Fedecámaras- que el objetivo central de la reestructuración radica en modernizar la institución y adoptar una postura de asistencia técnica al contribuyente. «Es una reforma tributaria profunda, transformadora, y viene basada en el Código Orgánico Tributario, del Impuesto sobre la Renta, del IVA y muchas otras más. En esta reforma lo que se busca es aliviar los procesos, los sistemas, y que sea un ganar-ganar. Es una reforma en la que todos estemos cómodos, que todos estemos de acuerdo y que no va a ser una reforma punitiva», aseveró.
Modernización tecnológica e interconexión pública
El superintendente explicó que la estrategia denominada «Moda SENIAT» persigue la automatización integral de los trámites mediante la interoperabilidad entre dependencias del Estado y el sector privado.
Precisó que los cruces de información entre plataformas digitales simplificarán los procedimientos de aduana y facilitarán la verificación de compromisos tributarios en las operaciones comerciales.
«Moda SENIAT significa: Modernización, Digitalización y Automatización. Eso es lo que queremos nosotros en este nuevo modelo de transformación y cultura tributaria: no ser un ente punitivo; al revés, un ente asesor, un ente administrador de riesgos, eso es lo que tiene que ser la nueva cultura tributaria, un nuevo ente tributario», afirmó.
Sistema tributario: “Un monstruo gigante”
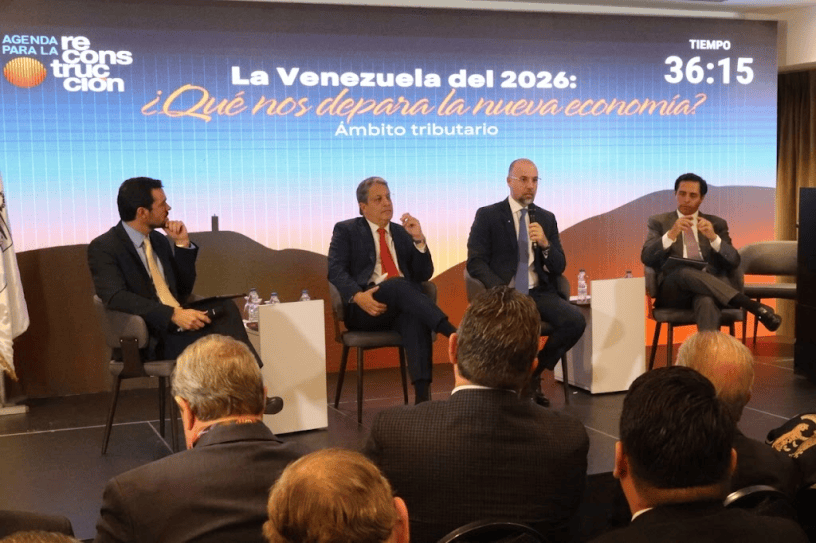
Por su parte, el presidente de la Comisión de Asuntos Tributarios de Fedecámaras, Leonardo Palacios, expuso que el sistema fiscal vigente genera distorsiones que merman la rentabilidad y el flujo de caja de las unidades productivas.
Explicó que la acumulación de tributos nacionales, contribuciones parafiscales y tasas municipales representa un peso considerable sobre la gestión corporativa.
«El sistema tributario ha sido una suerte de monstruo gigante de varias cabezas que estaba sentado en las espaldas del empresario. Cada una de esas cabezas es una forma de tributación. Tenemos una primera cabeza que es el Impuesto sobre la Renta, donde se están llevando la rentabilidad y se están convirtiendo las distorsiones de la inflación y de la devaluación en impuestos indirectos que son sobretasas de alícuotas adicionales no legisladas», expresó Palacios.
Palacios también planteó la necesidad de fijar marcos de estabilidad jurídica de largo plazo que permitan a las compañías planificar sus inversiones en el país. Recomendó incorporar esquemas de depreciación acelerada durante etapas preoperativas y revisar los gravámenes sobre dividendos e ingresos brutos para evitar la duplicidad impositiva.
«No se puede ejercer populismo tributario con las exenciones. Las exenciones tienen que ser razonables, tienen que ser suficientemente proporcionales al sacrificio fiscal que hace el Estado, pero para tratar de que efectivamente se impulsen otras políticas públicas y no se conviertan en una forma de exclusión, diferenciación o premio», acotó.
Requerimientos administrativos incrementan costos
El presidente de la Asociación Venezolana de Derecho Tributario (AVDT), Juan Esteban Korody, sostuvo que la cantidad de requerimientos administrativos vigentes incrementa los costos operativos del sector formal.
Enfatizó que una tributación equilibrada debe liberar liquidez empresarial para favorecer la inversión productiva y el ajuste de los ingresos laborales.
«En Venezuela, la presión fiscal material se mide en qué porcentaje de la utilidad se va en pago de impuestos, y el contribuyente especial promedio destina entre un 70 y un 80% de su utilidad para el pago de impuestos. Además, el contribuyente especial promedio tiene que hacer 280 trámites tributarios al año, es decir, más de un trámite tributario al día por día hábil, lo cual no tiene sentido», precisó Korody.
Por otra parte, propuso eliminar los anticipos quincenales del Impuesto sobre la Renta calculados sobre ingresos brutos y retornar a la declaración mensual del IVA.
Asimismo, sugirió la implementación de un régimen excepcional de amnistía que resuelva los litigios pendientes en tribunales y sedes administrativas antes de la entrada en vigor de la nueva legislación.
«No hay reforma tributaria que no venga con una amnistía. Si nosotros queremos cambiar el paradigma, también tenemos que pensar que existen en este momento pleitos fiscales en los tribunales y en la Administración Tributaria que no recaudan nada y lo que están generando es una tensión innecesaria entre el administrado y el servidor público. Deberíamos pensar en un régimen excepcional para eliminar todos esos conflictos con el pago de una porción de ese conflicto que está allí», puntualizó.
BE

