En el marco del Plan Venezuela Renace, el sistema bancario nacional —compuesto por cuatro entidades privadas y tres públicas— activó una estrategia articulada para otorgar créditos crediticios destinados a la adquisición de viviendas en el mercado secundario. La medida busca brindar soluciones habitacionales y generar confianza a las familias afectadas por el doblete sísmico del pasado 24 de junio que buscan reubicarse.
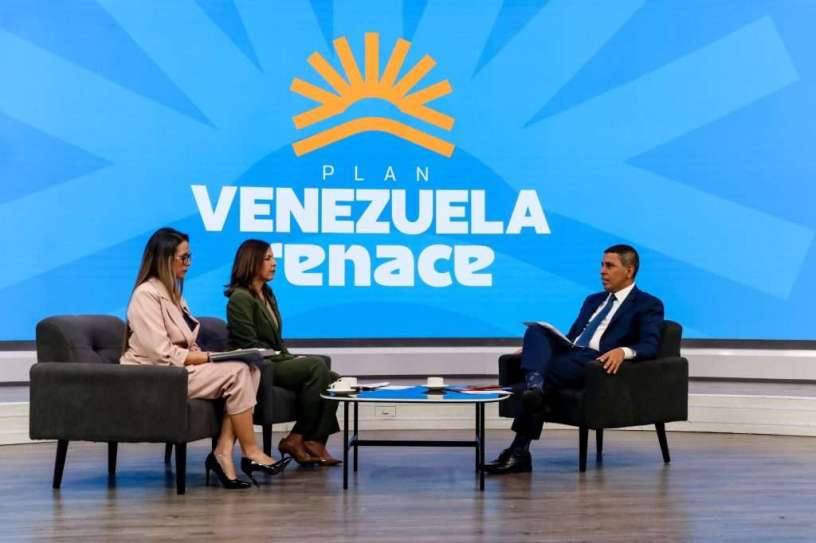
El viceministro de Economía Digital, Banca, Seguros y Valores, y presidente del Banco del Tesoro, Jimmy Berríos Ojeda, destacó durante su participación en una entrevista en Venezolana de Televisión la cooperación entre los sectores público y privado para atender las necesidades habitacionales del país.
«Son siete instituciones bancarias que participan»-reiteró. «Creo que esto es una demostración de que el Sistema Bancario Nacional, la banca privada y la banca pública, están trabajando de la mano para atender algo que nos ha afectado a todos nosotros como país. Están cuatro bancos privados y los tres bancos públicos trabajando en este norte y en este sentido», expresó.
«El financiamiento del Plan Venezuela Renace a través de la banca fue concebido en dos fases, con la intención de que en esta primera fase las personas puedan entregar unos requisitos mínimos a la institución bancaria, con la intención de que puedan, en función de eso, perfilar qué capacidad de pago tienen para poder saber a qué crédito pueden optar».
Explicó que el proceso de financiamiento fue concebido en dos fases para agilizar la atención de los usuarios.
- Fase 1 (Solicitud y Preaprobación): El beneficiario consignará ante la entidad bancaria una serie de requisitos mínimos e iniciales. Con esto, la banca evalúa la capacidad de pago del solicitante y emite un certificado de preaprobación con el monto estimado. Este documento permite al usuario buscar con tranquilidad una vivienda en el mercado secundario, sabiendo que cuenta con un compromiso de financiamiento respaldado.
- Fase 2 (Formalización y Liquidación): Una vez seleccionada la propiedad, el beneficiario consigna ante el banco la documentación del inmueble y del vendedor (cédulas, RIF, título de propiedad, opción a compra-venta, solvencia municipal y cédula catastral) para la verificación legal y posterior desembolso.
Berríos enfatizó que el certificado emitido en esta etapa previa otorga respaldo a las familias al momento de negociar en el mercado inmobiliario.»La primera fase es generación de confianza a aquella persona que fue afectada, para que sepa que cuando regrese con la vivienda del mercado secundario, no haya ningún tipo de inconveniente con la institución bancaria y ya sepa a cuánto está estimando su financiamiento».
Requisitos flexibilizados y trabajo interinstitucional
Para facilitar el acceso al crédito, se ha establecido un esquema de recaudos simplificados adaptado al origen de la vivienda previa del solicitante.:
- – Propiedades privadas previa inspección: Deben presentar la certificación emitida por la Comisión Presidencial de Habitabilidad (que constate la afectación o colapso del inmueble anterior) y demostrar la propiedad mediante documento protocolizado ante el Saren o tres estados de cuenta con constancia o certificación de ingresos..
- – Viviendas de la Gran Misión Vivienda Venezuela (GMVV): Se habilitó un abanico de opciones que permite presentar el Registro Único de Vivienda junto a documentos estatales como certificados de adjudicación.
Este proceso cuenta con la exoneración de gastos asociados a trámites de registro y la articulación directa entre instituciones públicas como el Saren, el Seniat, el Ministerio de Vivienda y la banca nacional, garantizando tiempos de respuesta de aproximadamente cinco días.
Condiciones financieras del crédito

- Monto máximo por operación: Hasta 100.000 dólares.
- Plazo de financiación: Hasta 25 años.
- Período de gracia: 12 meses (un año libre del pago de capital e intereses).
- Tasa de interés: Tasa preferencial del 5% anual.
- Modalidad de desembolso: La liquidación se realiza de manera directa al vendedor en divisas, brindando certidumbre en las operaciones del mercado inmobiliario.
Esta política crediticia permite a los beneficiarios adquirir inmuebles en cualquier lugar del territorio nacional, asegurando una alternativa rápida y segura para el reasentamiento familiar, explicó Barríos.
Respuesta en 5 días

El viceministro Berríos detalló que el sector bancario cuenta con capacidad de respuesta rápida para evaluar a los solicitantes. «El proceso es medianamente rápido. La verdad es que podemos decir que nosotros estamos llamados para dar respuesta en al menos unos cinco días para que la persona conozca cuál es la estimación financiera y con qué monto pueden acudir al mercado secundario» , afirmó el funcionario.
Asimismo, destacó la coordinación interinstitucional con organismos como el Servicio Autónomo de Registros y Notarías (SAREN) y el Servicio Nacional Integrado de Administración Tributaria (SENIAT) para simplificar las gestiones.. «El SAREN, el SENIAT y la banca están trabajando arduamente para dar respuesta inmediata. Nosotros estamos entrelazados porque esto, como país, nos exige que estemos hermanados», enfatizó.
Berríos Ojeda, destacó que a través de iniciativas como el Plan Venezuela Renace, en articulación con el Ministerio de Finanzas y la banca, se otorgan créditos dirigidos a la restitución de viviendas principales. Asimismo, detalló que se atienden las reparaciones en copropiedades y condominios mediante distintas vertientes de abordaje directo a través del Plan Venezuela Renace, dejando clro que la banca solo está otorgando crédito para restitución de viviendas principales.
UN

